親会社
親会社の担当者のための資料室
親会社がやる決議・開示・会計・税務を、設立の順に。会社法・東京証券取引所・国税庁の一次情報を確認日つきで整理しています。
上場会社 × 国内子会社
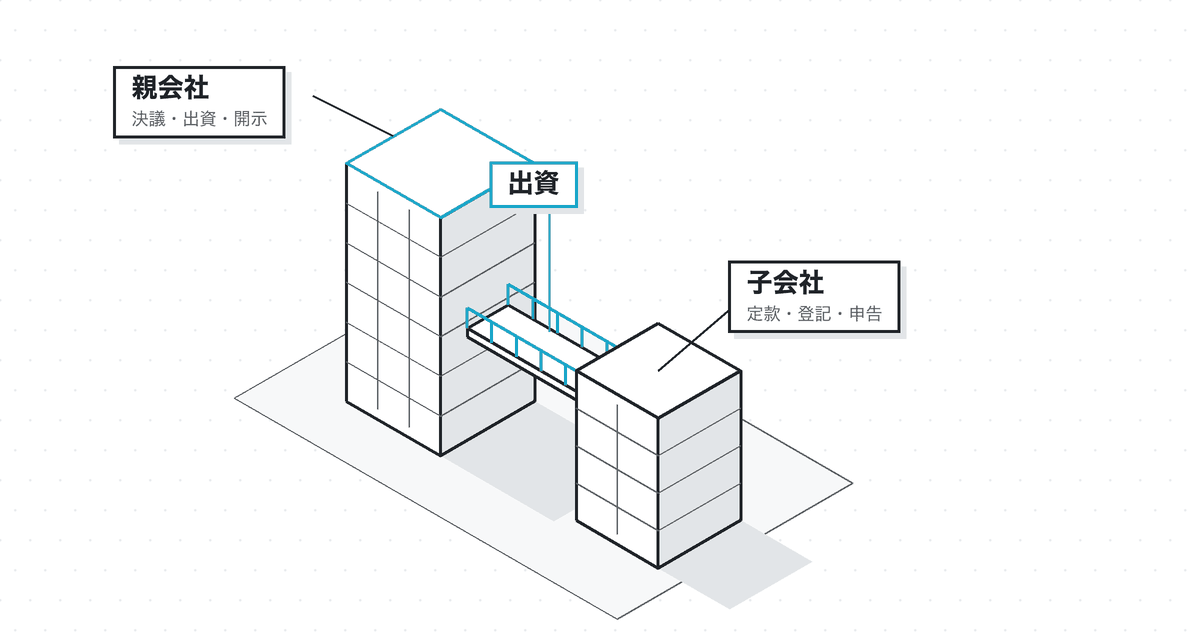
親会社の取締役会で決めた時点で、東京証券取引所の適時開示が要るかを確かめます。軽微基準に当たれば開示を省ける場合があるので、出資額と売上高などの数字を原文の基準に当てはめます。
適時開示と軽微基準の棚へ →図1
線の上が出資比率、ノードの脇が決める機関の目安です。比率や機関は会社ごとの定款・規程で変わるため、各棚で条件を分けて説明しています。
親会社
 特例子会社
出資比率は国の規制による
現地の孫会社
| 比率 | 現地法による |
|---|---|
| 書類 | 英語の表記 |
図2
親会社の担当部署ごとに、決議・開示・会計・税務・人事・海外の棚に分けています。最初の12の棚は図つき、残りは棚の名前だけを並べました。
図3
英語
「子会社を設立する」を英語で書くとき、establish・incorporate・set up のどれを選ぶか。法令英訳と標準対訳辞書、辞書…
特例子会社の設立要件を、障害者雇用促進法44条の4つの基準と労働局の手引きの具体的な数字で読み解きます。議決権が過半数に届かない場合の支配の…
消費税 ・ 約10分 ・
税務
親会社が発起人として子会社の資本金を払い込むとき、口座はだれの名義にするのか、いつ入金するのか、登記で何を証明に使うのか。法務局と法務省の案…
| 棚 | 後発事象 |
|---|---|
| 前提 | 上場中心/100%中心/国内・海外 |
特定子会社とは:子会社を設立する親会社が開示府令19条10項の3基準で確かめること子会社の株価の評価:設立した非上場子会社の株式を親会社はどう測るか子会社のインサイダー登録:設立時に親会社が整えるJ-IRISSと関与者名簿子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
図4
どの数字も一次情報の原文から取り、出典と確認日を添えています。年度・基準日で値は変わります。
5億円超
親会社などが株式の50%超を持つ資本金1,000万円未満の新設法人で、判定対象者の基準期間相当期間の課税売上高が5億円を超える場合
資本金がこの額以上だと設立1期目から消費税の課税事業者(新設法人)
国税庁 No.6503(確認日 2026年10月11日)
30%以上
設立の場合は予定日から3年以内に開始する事業年度のいずれかの末日の見込額で判断東京証券取引所 会社情報適時開示ガイドブック(2026年7月版)(確認日 2026年10月11日)
| 独占禁止法でいう持株会社:子会社株式の取得価額の合計が総資産に占める割合 |
|---|
| 50%超 |
| 第9条第4項第1号の定義。事業を営む親会社と持株会社を比べるときの物差し |
独占禁止法 第9条(e-Gov法令検索)(確認日 2026年10月11日)